Guide pratique
Interview de CFO : 12 questions pour expliquer des résultats financiers
Une interview de CFO devient utile lorsqu’elle relie les chiffres à l’activité de l’entreprise. Préparez les questions à partir des documents publiés, gardez la période et le périmètre de chaque indicateur, puis demandez au dirigeant d’expliquer les moteurs, les arbitrages et les limites des résultats. La trame ci-dessous sert de base à adapter au secteur et au public.
Jokariz Corporation · Publié le
Définir ce que l’interview doit expliquer
Une vidéo de résultats peut s’adresser à des actionnaires individuels, des collaborateurs, des partenaires ou des candidats. Ces publics ne partagent pas tous le même vocabulaire. Avant de choisir les questions, précisez ce qu’ils connaissent déjà et la décision de lecture attendue : comprendre un trimestre, consulter une présentation plus détaillée ou découvrir le rôle de la direction financière.
Distinguez aussi l’entretien avec un CFO, l’analyse d’une entreprise cotée et le suivi d’un portefeuille personnel. The Big Long, dont Boursorama diffuse des replays, montre par exemple une démarche d’investissement personnelle. Ce contexte ne se confond pas avec la présentation des résultats d’un émetteur par son dirigeant. Une référence financière doit être choisie pour le bon usage.
Sources : Boursorama : premier replay de The Big Long, 16 avril 2026
Préparer une fiche de source pour chaque chiffre
Rassemblez la publication de résultats, sa présentation et les définitions des indicateurs utilisées par l’entreprise. Pour chaque donnée destinée à la vidéo, complétez les six rubriques suivantes. Cette fiche accompagne la préparation, les sous-titres et les extraits : un chiffre qui reste exact dans l’entretien long peut devenir ambigu une fois isolé.
Intitulé
Recopiez le nom exact de l’indicateur. Ne remplacez pas automatiquement « résultat opérationnel courant » par « bénéfice », par exemple.
Valeur et unité
Conservez le montant, la devise, l’ordre de grandeur ou le pourcentage. Vérifiez séparément les valeurs affichées à l’écran et celles prononcées.
Période
Identifiez trimestre, semestre, année ou date de situation. Un montant trimestriel et un montant semestriel ne sont pas directement interchangeables.
Périmètre
Précisez groupe, activité ou zone géographique, ainsi que les éventuels ajustements décrits dans la publication.
Comparaison
Notez la période de référence et le mode de calcul annoncé : publié, organique, à change constant ou autre définition fournie par l’entreprise.
Source
Enregistrez le document, sa date, sa page et le lien public correspondant. Associez une personne responsable de vérifier la formulation retenue.
Douze questions, du constat aux décisions
Cette trame est une proposition de préparation, pas un questionnaire imposé ni la transcription d’une interview passée. Certaines questions seront peu pertinentes pour une banque, une société industrielle ou un groupe de services : adaptez les indicateurs au modèle économique et au périmètre publié.
1. Que doit-on retenir de cette publication ?
Demandez une idée principale, puis l’indicateur qui permet de l’illustrer. La réponse doit rester reliée à une période précise.
2. D’où vient l’évolution du chiffre d’affaires ?
Invitez le CFO à distinguer les facteurs que la publication permet de documenter : volumes, prix, mix, changes ou évolution du périmètre.
3. Toutes les activités ont-elles évolué de la même manière ?
Cherchez les écarts significatifs entre métiers ou géographies, sans additionner des périmètres qui ne se recouvrent pas.
4. Comment passe-t-on de la croissance à la rentabilité ?
Faites nommer l’indicateur de rentabilité retenu, puis expliquer ce qui a soutenu ou freiné son évolution.
5. Quels éléments rendent la comparaison délicate ?
Demandez les changements de périmètre, de méthode ou les éléments particuliers signalés dans les documents. Une variation brute peut masquer des réalités différentes.
6. Pourquoi le résultat et la trésorerie n’évoluent-ils pas forcément ensemble ?
Faites relier la réponse au fonctionnement de l’activité : encaissements, stocks, investissements ou autres facteurs documentés, selon le cas.
7. Quels investissements préparent les prochaines étapes ?
Demandez un exemple concret et le besoin auquel il répond. Distinguez ce qui a déjà été réalisé de ce qui est annoncé.
8. Comment ces choix sont-ils financés ?
Abordez la structure de financement avec les données publiées et les définitions retenues par l’entreprise, plutôt qu’avec un jugement isolé sur un ratio.
9. Quel arbitrage a été le plus important sur la période ?
Cherchez à comprendre une décision de gestion et ses contraintes. Une réponse incarnée donne du sens aux données sans les remplacer.
10. Quelles incertitudes faut-il garder en tête ?
Invitez le dirigeant à expliquer les facteurs de risque ou les sensibilités déjà communiqués, avec une formulation compréhensible pour le public visé.
11. Quels indicateurs permettront de suivre la suite ?
Séparez les résultats constatés des objectifs et des perspectives publiés. Ne transformez pas un objectif conditionnel en résultat acquis.
12. Où peut-on vérifier et approfondir ces réponses ?
Terminez par les documents de référence et leur accès. La vidéo doit permettre de poursuivre la lecture au-delà de l’extrait partagé.
Deux références pour regarder la précision des échanges
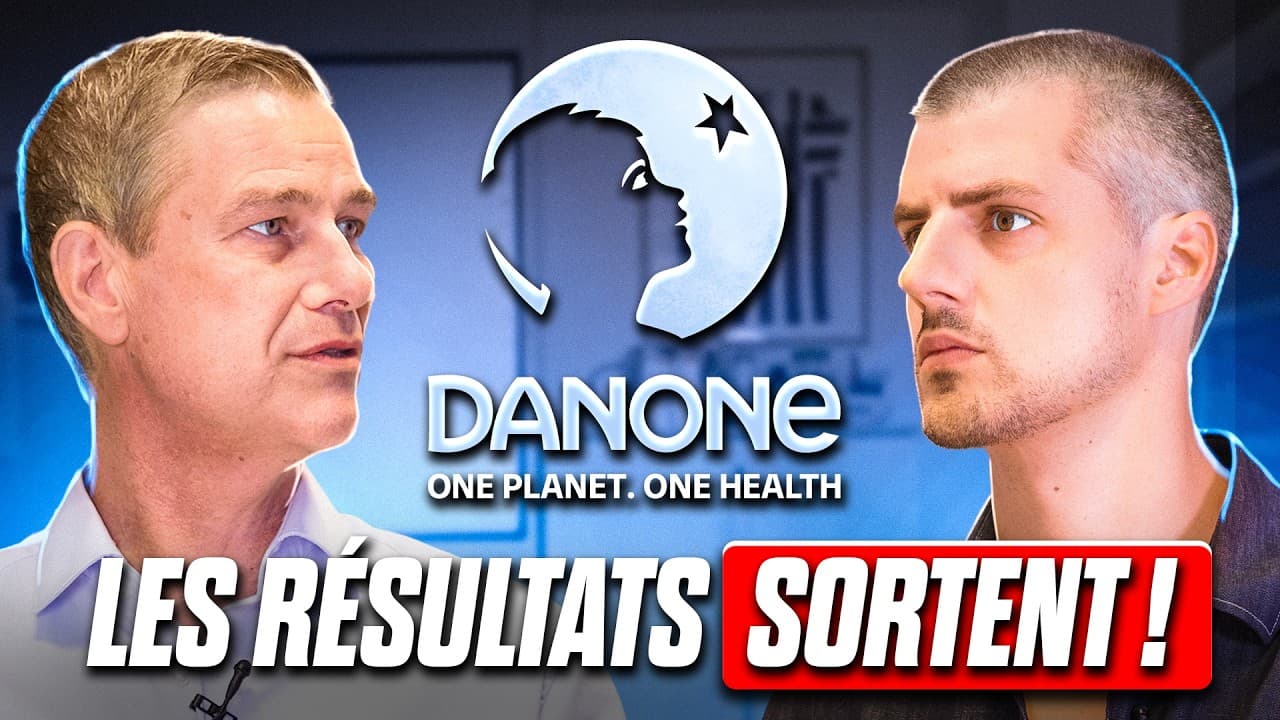
L’entretien réalisé avec Juergen Esser chez Danone constitue une référence du portfolio autour d’une publication de résultats. Danone décrit sa fonction comme celle de directeur général adjoint chargé des finances, de la technologie et des données. La vidéo originale permet d’examiner le passage entre explication des chiffres et discussion de l’activité, sans en déduire une performance de campagne.
La série CEOs’ Point of View de BNP Paribas documente un autre usage : expliquer les responsabilités et les métiers d’un dirigeant. Dans l’épisode avec Renaud-Franck Falce, BNP Paribas fournit un sommaire et une transcription. Cette référence peut aider à observer la manière de rendre un métier financier accessible ; elle ne doit pas être présentée comme un entretien de CFO sur des résultats trimestriels.
Sources : Danone : fonction et parcours de Juergen Esser · Production originale : entretien avec Juergen Esser au moment des résultats de Danone · BNP Paribas : CEOs’ Point of View avec Renaud-Franck Falce, 12 février 2026
Conserver le contexte dans chaque extrait
Choisissez les extraits après avoir vérifié qu’ils restent intelligibles seuls. Une capsule sur la croissance doit conserver la période et le périmètre concernés. Une perspective doit rester présentée comme telle. Si une phrase dépend d’une réserve formulée juste après, gardez la réserve dans l’extrait ou choisissez un autre passage.
Relisez ensemble la voix, les incrustations et les sous-titres : les erreurs d’unité, de nom ou de transcription peuvent modifier le sens d’une explication. Ajoutez dans la description le lien vers la publication officielle et l’entretien complet. Le calendrier de diffusion et les modalités de vérification sont à convenir avec les équipes responsables du projet.
Mesurer l’attention et l’accès aux informations
Avant diffusion, retenez un indicateur principal : visionnage de l’explication, consultation des documents ou visites vers une page de référence. Utilisez des liens identifiables par campagne et conservez les dates, les canaux et la présence éventuelle d’un soutien publicitaire.
Comparez les résultats sur des fenêtres cohérentes et gardez visibles les autres événements de communication. Les vues ne démontrent pas à elles seules une meilleure compréhension. L’évolution du cours de Bourse ne permet pas non plus d’attribuer un effet à l’interview : beaucoup d’autres informations et facteurs interviennent.
Préparer votre projet
Décrivez le public, la personne à interviewer, le sujet et le calendrier envisagé pour engager la discussion sur un format adapté.